今年5月7日,东盟峰会间隙,印尼和菲律宾的镍矿行业组织签下了镍产业合作备忘录。据多家媒体报道,印尼镍矿商协会秘书长伦凯管这叫"镍OPEC"。按美国地质调查局2025年数据,印尼镍矿产量占全球67%,菲律宾占7%,合起来约七成四,协会方面的说法是七成四到七成五。
消息一出,外界很快读出一层意思:这是冲着中国电池产业链来的。可尴尬的是,如今中国每装上车十块动力电池,八块多压根不含镍。
这张牌为什么打不响?回头一看,王传福几年前就把答案写好了。
约七成四的产量,是怎么被外界解读成筹码的
排名前五配资公司先别急着笑,这张牌的分量是实打实的。印尼走到今天,是一步一步把门关上的。2020年1月1日起,任何品位的镍原矿都不许出口,想要印尼的镍,就得到印尼去建厂。中国企业来了,青山、华友、宁德时代、格林美陆续落地。
据测算,光是2021到2025年,中国对印尼的投资里就有约44%流向镍下游冶炼,累计约139亿美元。印尼镍铁产量从2017年不足30万吨,涨到2023年160万吨以上,超过中国,成了全球第一。厂子建起来了,国库却还紧。
普拉博沃政府要办的大项目一个接一个,钱从哪来?2026年3月25日,他明确要求能矿部从矿业里开辟新的财政收入。矿在自己脚下,炉子也在自家门口,最顺手的办法就是少挖一点、卖贵一点。第一刀砍量。
2026年印尼镍矿生产配额从上年的3.79亿吨压到2.6亿至2.7亿吨,降幅近三成。

全球最大的单体镍矿韦达湾更狠,配额从4200万湿吨砍到1200万湿吨,一口气少了71%。十车矿石只剩三车,可岸边的冶炼炉不会跟着自己缩小,吃不饱的产能只能干等。第二刀抬价。
4月15日生效的第144号部长令,把1.6%品位镍矿的计价系数从17%提到30%,钴、铁、铬这些过去不怎么算钱的伴生金属,也第一次被写进价码。
据中信证券测算,湿法冶炼每吨镍的成本因此多出约3472美元。同一吨镍,出厂之前先多掏三千多美元,这笔钱会顺着产业链一路往下,压到电池材料的报价上。
菲律宾在这张牌里的位置,是补料。它矿多,但冶炼能力跟不上。印尼自己收紧配额之后,炉子要从外面补矿石,菲律宾正好递得上。一家出矿,一家有炉子,凑在一起,产量占比就到了七成四上下。
据行业统计,菲律宾镍矿出口九成以上卖往中国,这也是外界把这份备忘录读成"卡中国"的一个由头。
两家的算盘,卡的是两样东西:原料有多少,成本有多高。七成四是两国产量的加法,能不能像石油输出国那样统一调度,还得另说。但光是砍量加抬价这两刀,已经够让依赖镍的下游肉疼。
那问题就来了:矿在别人手里,价也在别人手里,中国电池拿什么接?
2022年9月,一段视频发言先算了账
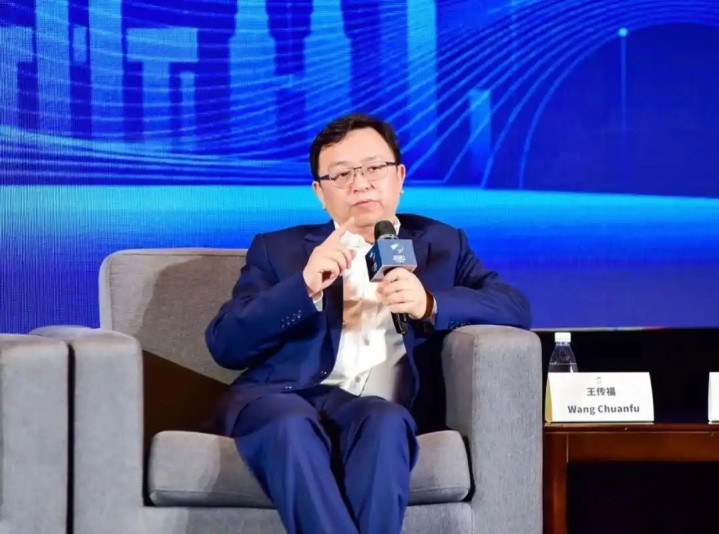
这道题,有人四年前就被逼着想过了。2022年9月,中国新能源汽车发展高层论坛上,比亚迪董事长王传福做了视频发言。
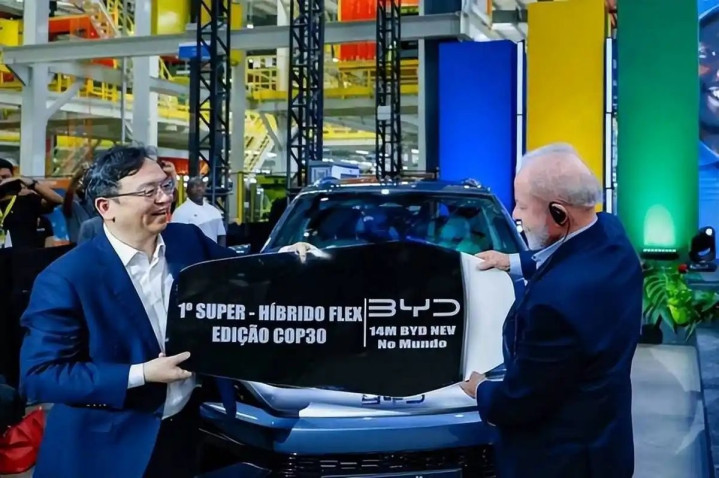
据当时报道,他说了一句后来被反复引用的话:"我国不可能从燃油车时代被石油卡脖子,转变为电动车时代被金属钴和镍卡脖子。"他摆出来的是家底。
据当时报道,他提到我国探明钴矿储量只有13万吨,占全球不到2%。镍资源探明储量约400万吨,占全球约4%。
全球钴资源主要分布在刚果、印尼和澳大利亚。四年前那份风险清单上,印尼的名字就已经在了。再看需求那头:中国要奔着3亿多台汽车全面电动化去。
三亿多台车,要是一台台都装含镍的三元电池,四百万吨家底根本不够分,缺口只能伸手向外要。
谁手里有矿,谁就能定价,甚至能决定给多少、什么时候给。烧油的年代,中国在这件事上吃够了亏。换成烧电,同一个坑没有理由再掉一次。所以他开的方子很直接。
据当时报道,他说:"要坚持磷酸铁锂作为动力电池正确的技术路线。我国锂资源总体是够的,可以满足全国3亿多台汽车全面电动化的需求。"磷酸铁锂里没有镍,也没有钴,配方本身就把两样最受制于人的金属拿掉了。
这话在当时并不讨喜。三元电池能量密度高,被当成高端车型的标配。磷酸铁锂被嫌能量密度低、冬天掉电快,坚持这条路的人,被业内私下议论"保守"。
往前倒几年,磷酸铁锂装车占比一度处在低位。到2022年讲话时,磷酸铁锂装车占比已明显抬升。短板怎么补?比亚迪拿出刀片电池,宁德时代拿出CTP,在电池包的结构上抠空间,把续航一点点追回来。
材料上的先天不足,用结构上的功夫去填,换来的是一条不看别人矿山脸色的路。
这笔账当时算的是安全,而且算在了印尼砍配额之前。等对面真把刀举起来,这边手里早有另一副牌。
八成电池不沾镍,加码的手先停了
四年后,账本翻开了。中国汽车动力电池产业创新联盟的数据:2025年全年,磷酸铁锂装车量625.3GWh,占总装车量81.2%,三元电池只剩18.7%。今年4月,磷酸铁锂占比到了81.5%,创下历史新高。
从早年的低位走到八成多,路线之争已经被一辆辆上路的车投完了票。这一票,最先落到了印尼和菲律宾手里那张镍牌上?
砍配额也好,抬计价也好,真正能打到的,只是含镍的那不到两成。剩下八成多的电池,原料单上根本没有镍这一行,韦达湾少挖多少矿,对它们来说是隔壁的事。
第二道保险也快到位了。据新华社报道,宁德时代的钠离子电池将于2026年底规模化量产。钠在自然界的丰度约为锂的数百倍,能从海水、盐湖和岩盐矿里提取,锂、钴、镍都可以少依赖。
再加上退役电池回收,五部门的规章要求镍、钴回收率不低于95%,跑完一生的电池拆开来,又能变回原料。
一边不用镍,一边从海里、盐湖里取料,一边把旧电池榨干,想靠一个矿区掐住中国电池,越来越难找到下手的地方。对面的动作也说明了问题。
元股证券:ygzq.hk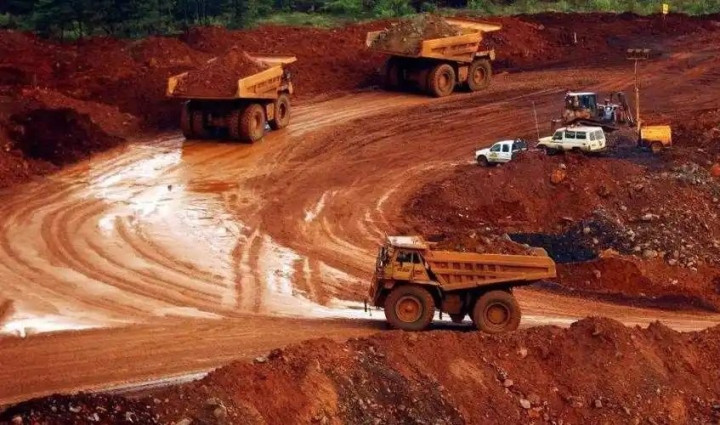
5月11日,距离144号令生效不到一个月,印尼能矿部长巴赫利尔宣布暂缓实施上调矿业特许权使用费的方案。政策方向没变,力度先收住了。
他的说法是,要找一个国家受益、企业也能保持合理盈利的平衡点。矿价抬得再高,也得有人接盘。最大的买家手里握着不含镍的电池,卖矿的一方就不能不掂量。
在印尼投下重金的中国冶炼企业,确实要多扛一截成本,这份压力是真的。但从一个国家的电池供应看,这张镍牌能做到的,只剩在成本上晃一晃。回到5月7日那份备忘录。
七成四的镍产量,要是放在三元电池当道的年代,是能让人后背发凉的数字。放到今天,它对上的是一个十块电池里八块多不含镍的中国市场。印菲凑齐了七成四的镍,被解读为卡中国,影响更多在成本,卡不住脖子。
那道题的答案,王传福几年前就在一段视频发言里写好了:不靠镍钴,走磷酸铁锂的路。如今,八成多的中国新能源车,正跑在这条路上。
参考资料:
印尼资源业剧变.财新周刊
从禁矿试水到五维收紧,印尼镍政策走向国家控制.钛媒体
印尼暂缓实施上调矿业特许权使用费方案.新华财经(新浪财经转引)
宁德时代将在年底规模化量产钠电池推动多化学体系协同共进.新华社
印尼镍产业政策为何总是朝令夕改?.钛媒体配资介绍
多空炒股网提示:本文来自互联网,不代表本网站观点。